

Автомобіль пошкоджений, але ДТП не було. Хто заплатить за ремонт?
 Читайте NV у Google
depositphotos
Зранку ви виходите до своєї машини і бачите, що на капоті лежить велика гілка або ж лобове скло пошкоджене градом чи на дверцятах раптом з’явилась подряпина. ДТП не було, проте машина потребує ремонту. З цього моменту може розпочатись довгий пошук того, хто має покрити витрати, а результат такого пошуку не завжди гарантує відшкодування.
Або ж процес може бути значно простішим, якщо заздалегідь подбати про страхування КАСКО. Саме добровільне страхування дає змогу автовласнику отримати компенсацію без тривалого пошуку відповідального за пошкодження.
Втім, багато водіїв досі пов’язують основні ризики для автомобіля насамперед із ДТП, тому не завжди замислюються про захист від інших ризиків. Наскільки поширені такі випадки, як відбувається стягнення коштів і що робити водієві залежно від наявності КАСКО — розповідають експерти СК «Експрес Страхування».
Пошкодження без ДТП — виняток чи ні
Попри те, що ДТП залишається однією з основних причин звернень до страховиків, водії також фіксують пошкодження через дії третіх осіб, падіння предметів, стихійні явища та воєнні події.
Експерти СК «Експрес Страхування» зазначають, що перелік потенційно небезпечних ситуацій досить широкий і вони не завжди пов’язані з дорожнім рухом. Автомобіль може постраждати навіть тоді, коли просто стоїть на парковці. Такі випадки не є поодинокими й становлять звичну частину страхової практики.
Частота окремих сценаріїв може змінюватися залежно від сезону й зовнішніх обставин, але такі випадки трапляються протягом усього року.
Отримання компенсації без КАСКО може тривати місяцями
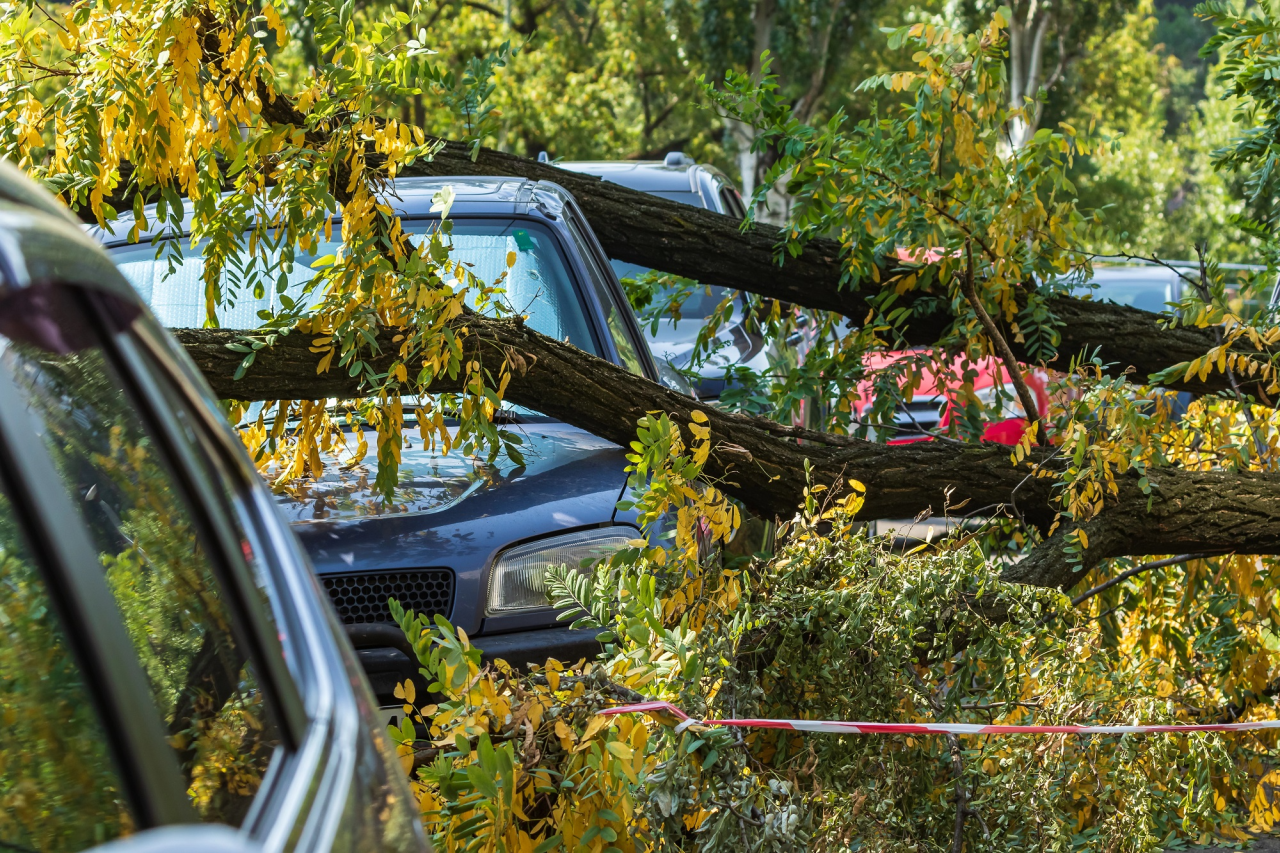
Якщо водій не має КАСКО, для отримання компенсації йому потрібно самостійно встановити відповідального за пошкодження. Якщо у випадку ДТП обставини події та її учасників зазвичай можна встановити безпосередньо на місці, то коли автомобіль пошкоджено не під час дорожнього руху — ситуація ускладнюється.
Насамперед потрібно зафіксувати подію: викликати поліцію, сфотографувати пошкодження та місце події, зафіксувати дерево, елемент фасаду чи інший 'об'єкт, який міг спричинити пошкодження, знайти свідків і перевірити наявність камер поруч.
Після цього потрібно встановити, хто відповідає за утримання об'єкта, який пошкодив машину. Якщо йдеться про дерево, це може бути балансоутримувач території або зелених насаджень. Якщо про фасад чи дах — ОСББ або управитель будинку.
Після встановлення відповідального власник автомобіля визначає розмір збитків і звертається з вимогою про компенсацію. У деяких випадках домовитися про добровільну компенсацію не вдається, і тоді наступним кроком може стати звернення до суду.
Офіційного «середнього строку» розгляду для таких справ немає. За Цивільним процесуальним кодексом спрощене провадження мають розглянути не більш ніж за 60 днів після відкриття справи. У загальному провадженні суд має розпочати розгляд не пізніше ніж через 60 днів, а провести його — протягом 30 днів.
На практиці це може тривати довше. Термін може збільшитися, якщо потрібно встановлювати належного відповідача, отримувати документи від відповідних служб, проводити експертизу, шукати додаткові докази чи переносити засідання.
Експерти СК «Експрес Страхування» зазначають, що такі справи у суді можна виграти, але результат залежить від конкретних обставин і доказів. Це добре демонструють два показові випадки.
У липні 2026 року Соснівський районний суд Черкас розглянув справу, де на Skoda Octavia впав елемент фасаду будинку. Власник викликав поліцію, мав відеозапис падіння та провів експертну оцінку ремонту. Суд визнав відповідальним ОСББ і постановив стягнути з нього 28,4 тисячі гривень на відшкодування матеріальної та 4 тисячі гривень моральної шкоди.
Натомість Рівненський міський суд розглянув справу, де на Nissan Juke впало дерево, а вартість завданих збитків оцінили у понад 158 тисяч гривень. Факт падіння дерева та пошкодження автомобіля було підтверджено, однак суд відмовив у компенсації. Власниці авто не вдалося встановити, хто саме відповідав за земельну ділянку й дерево та підтвердити, що до падіння воно перебувало в аварійному стані.
Без добровільного страхування головна складність для автовласника полягає в необхідності правильно зафіксувати подію, встановити відповідального і зібрати достатньо доказів для отримання відшкодування.
Із КАСКО водій не повинен шукати відповідального сам
Якщо автомобіль пошкоджено без ДТП, але у вас є КАСКО, процес отримання компенсації буде принципово іншим. Експерти СК «Експрес Страхування» пояснюють: якщо подія передбачена договором, автовласник звертається не до балансоутримувача за коштами, а до своєї страхової компанії. Подальші дії — за страховиком. Саме він встановлює обставини, оцінює пошкодження і, залежно від умов договору, або організовує ремонт на СТО, або здійснює страхову виплату.
Для автовласника різниця в тому, що йому не потрібно спочатку домагатися відшкодування від комунального підприємства, ОСББ чи іншої відповідальної сторони і чекати завершення можливого судового спору, щоб відремонтувати автомобіль. Якщо випадок покривається КАСКО, фінансування ремонту бере на себе страхова.
Після виплати або оплати ремонту може застосуватися механізм суброгації. У СК «Експрес Страхування» пояснюють: якщо вдалося встановити особу, відповідальну за шкоду, до страховика переходить право вимоги, яке мав автовласник. Тобто страхова компанія може самостійно звертатися з претензією до балансоутримувача, ОСББ чи іншого відповідального і, за потреби, відстоювати цю вимогу в суді.
Договір КАСКО: на що звертати увагу
Виникає логічне питання: які саме випадки може покрити КАСКО. Це залежить від програми страхування та переліку ризиків, зазначених у договорі. Саме тому обсяг страхового захисту за різними програмами КАСКО може відрізнятися.
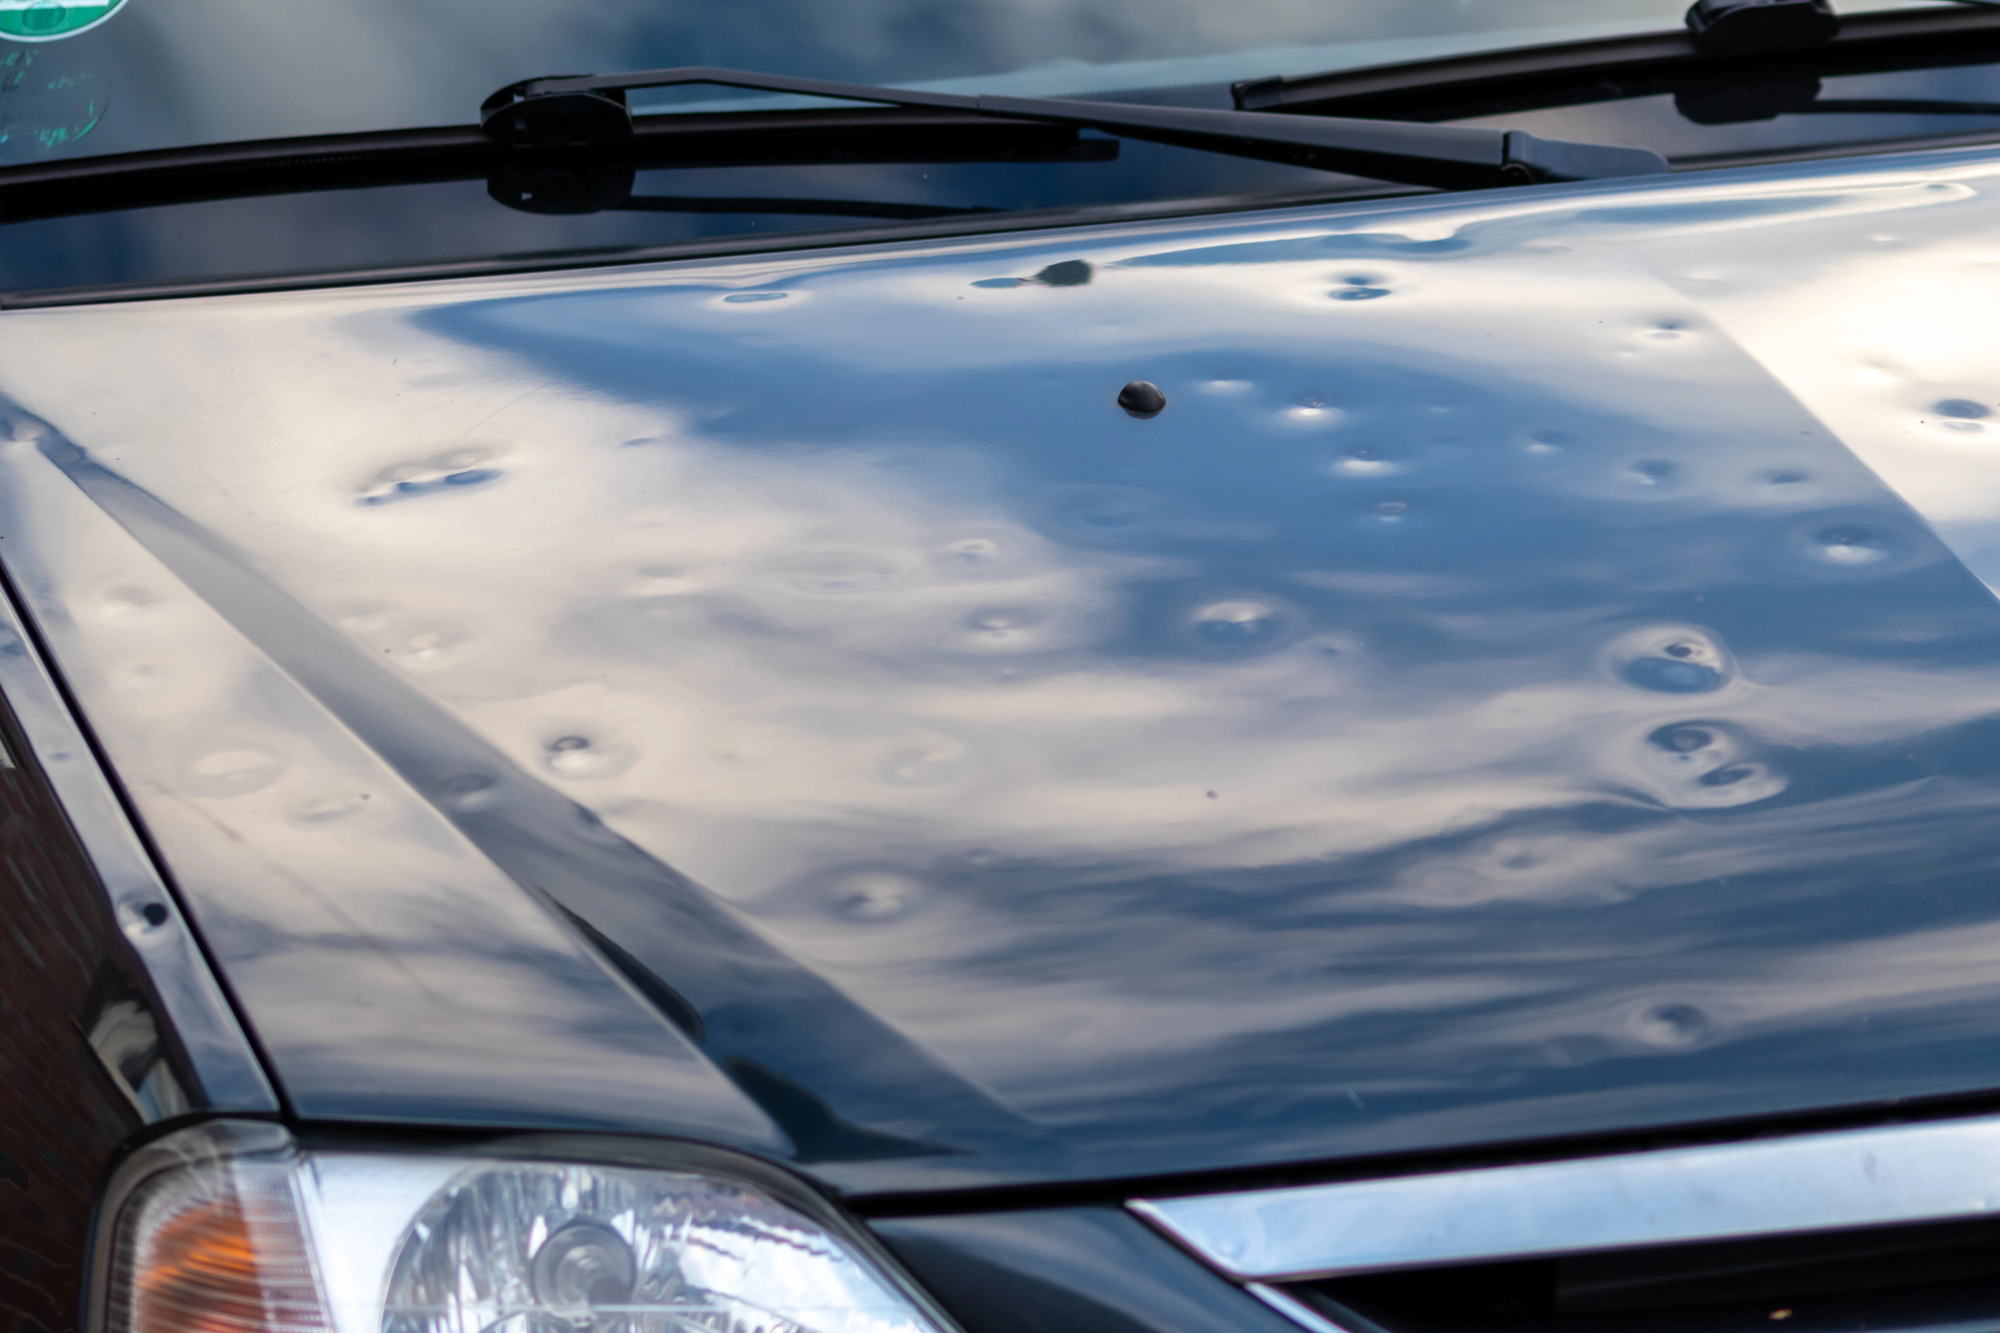
Наприклад, падіння дерева чи гілки може належати до категорії «падіння предметів», а пошкодження автомобіля градом — до «природні явища». У програмах повного КАСКО СК «Експрес Страхування» такі ризики передбачені разом із ДТП, протиправними діями третіх осіб, пожежею, нападом тварин та іншими подіями.
Водночас існують і часткові програми: наприклад, «КАСКО Міні» передбачає покриття лише ризику ДТП. Тобто сама наявність договору добровільного страхування ще не означає, що автомобіль застрахований від усіх можливих пошкоджень.
Експерти СК «Експрес Страхування» наголошують: під час укладання договору потрібно звертати увагу не лише на назву КАСКО, а й на перелік ризиків і винятків.
Також варто перевірити:
- франшизу;
- територію дії договору;
- умови покриття воєнних ризиків;
- порядок дій у разі страхової події: у який строк потрібно повідомити страхову, які документи необхідні та в яких випадках потрібне оформлення поліцією.
Про воєнні ризики потрібно говорити окремо. На ринку існує кілька моделей страхування на такі випадки. Вони не входять до страхового покриття за КАСКО автоматично. Воєнними ризиками вважають пошкодження або знищення автомобіля внаслідок атак ракетами та дронами, падіння уламків, а також дії вибухової хвилі.
На українському ринку сьогодні використовують різні підходи. У частини страховиків це окремий продукт, в інших — додаткова опція. Тому перед укладенням договору варто перевірити, які саме події входять до покриття, на якій території діє захист і який максимальний розмір страхового відшкодування передбачений програмою.
Авто пошкоджено: покроковий алгоритм дій
Отже, якщо ваше авто було пошкоджене не внаслідок ДТП, варто звернути увагу на кілька практичних нюансів.
Експерти СК «Експрес Страхування» наголошують, що перше правило — не поспішати самостійно усувати наслідки події чи ремонтувати автомобіль, а одразу зв’язатися зі страховою компанією. Фахівець дізнається обставини та підкаже, чи потрібно викликати поліцію або інші компетентні служби і що саме необхідно зафіксувати.
На місці варто зробити якомога детальнішу фото- та відеофіксацію: сфотографувати не тільки пошкодження, а й автомобіль загалом, місце, де він перебуває, та предмет або об'єкт, який міг спричинити пошкодження.
Далі важливо дотримуватися рекомендацій страхової: надати необхідні документи, забезпечити доступ до автомобіля для огляду та не розпочинати ремонт до погодження зі страховиком.
Тобто базовий алгоритм доволі простий:
- зафіксувати обставини події;
- повідомити страхову;
- виконати її рекомендації щодо оформлення;
- надати авто для огляду;
- не розпочинати ремонт самостійно до погодження зі страховиком.
Найчастіше проблеми виникають тоді, коли клієнт спочатку усуває наслідки або починає ремонт, а вже після цього звертається до страхової. На цьому етапі відновити обставини події значно складніше.
Цінність добровільного страхування полягає не лише у фінансовому захисті, а й у можливості заощадити час і сили після страхового випадку. КАСКО може суттєво спростити процес компенсації у випадках, коли пошук винного та встановлення обставин події може зайняти більше часу, ніж сам ремонт авто. Таке страхування допомагає водію не залишатись із цими труднощами сам на сам.
Автомобіль може постраждати й без жодного зіткнення на дорозі — і в такій ситуації важливо заздалегідь розуміти, як діяти та на який захист можна розраховувати.